Entradas

CUMPLIMIENTO A LAS DISPOSICIONES CONTENIDAS EN EL ARTÌCULO 80 DE LA LEY GENERAL DE CONTABILIDAD GUBERNAMENTAL
Imagen
El 28 de Abril la SHCP emitió un documento que hace referencia al cumplimiento al artículo 80 de la LGCGG que a la letra dice: En ese mismo plazo, la Secretaría de Hacienda entregará a la Cámara de Diputados del Congreso de la Unión, un informe del avance alcanzado por las entidades federativas, los municipios y las demarcaciones territoriales del Distrito Federal, en la implantación y operación del Presupuesto Basado en Resultados y del Sistema de Evaluación del Desempeño, en lo que corresponde a los recursos federales transferidos y, en su caso, las medidas que se aplicarán coordinadamente entre estos órdenes de gobierno para el logro de los objetivos definidos en las disposiciones aplicables. Para lo cual, se realizó el diagnóstico a las 32 entidades federativas y una muestra de 62 municipios y dos demarcaciones territoriales de la Ciudad de México; y así conocer el estado en el que se encuentra la implantación del PBR y del SED. Este diagnóstico es un seguimiento a los...

ESPECIFICACIONES Y CARACTERÌSTICAS DE IMAGEN DE OBRAS Y ACCIONES REALIZADAS CON RECURSOS PEF 2017

Imagen
El pasado 31/03/2017 se publicaron en el DOF los LINEAMIENTOS QUE ESTABLECEN ESPECIFICACIONES Y CARACTERÍSTICAS  DE IMAGEN Y SOBRE LA PROMOCIÓN DE OBRAS DE INFRAESTRUCTURA Y ACCIONES QUE REALIZAN LAS ENTIDADES FEDERATIVAS, LOS MUNICIPIOS Y LAS DEMARCACIONES TERRITORIALES DE LA CIUDAD DE MÉXICO, CON CARGO A RECURSOS DEL PRESUPUESTO DE EGRESOS DE LA FEDERACIÓN PARA EL EJERCICIO FISCAL 2017 emitidos por la Secretarìa de la Funciòn Pùblica. Dichos lineamientos estàn dirigidos a las Entidades Federativas, Municipios y demarcaciones terrioriales que realicen obras o acciones con  cargo total o parcial a los recursos del Presupuesto de Egresos de la Federación para el Ejercicio Fiscal 2017 que les sean asignados, reasignados o transferidos, distintos a las participaciones federales.  Para lo cual es conveniente definir 3 puntos para identificar Acciones, Obras de Infraestructura y Recursos Federales:   Acciones: los programas de gobierno implementados pa...

LINEAMIENTOS de Operación del Fondo para el Fortalecimiento de la Infraestructura Estatal y Municipal.

El 31 de Enero pasado, se publicaron en el DOF los Lineamientos de Operaciòn del Fondo para el Fortalecimiento de la Infraestructura Estatal y Municipal. Dentro de los cuales se detallan los siguientes puntos esenciales: Dichos recursos corresponden al Ramo General 23 Provisiones Salariales y Económicas, en el renglón de Desarrollo Regional, con una asignación de $8,996,264,972 (Ocho mil novecientos noventa y seis millones doscientos sesenta y cuatro mil novecientos setenta y dos pesos 00/100 Moneda Nacional) para el Fondo para el Fortalecimiento de la Infraestructura Estatal y Municipal. Estos recursos tienen el carácter de subsidios federales. Los Lineamientos serán aplicables a las entidades federativas, los municipios y demarcaciones territoriales de la Ciudad de México a los cuales se les asignaron recursos en el Anexo 20.2 del Presupuesto de Egresos de la Federación para el Ejercicio Fiscal 2017. Los recursos de este Fondo tendrán como finalidad la generación de infra...

AUDITORIA A PARTICIPACIONES MUNICIPALES.-RAMO 28

FISCALIZACION DEL GASTO FEDERALIZADO NO PROGRAMABLE.-PARTICIPACIONES MUNICIPALES En concordancia con la reforma al artículo 79 Constitucional, en lo referente a las Atribuciones de la Auditoría Superior de la Federación para fiscalizar directamente los recursos federales que administren o ejerzan las entidades federativas, los municipios y las alcaldías de la Ciudad de México, en el rubro de participaciones federales. Se han establecido los conceptos y criterios para la fiscalización de dichos recursos que tienen la característica de ser Recurso Federal no programable. Como primer punto se establece la participación social para vigilar el cumplimiento y la transparencia en la ejecución de dichos recursos. En la fiscalización superior de las participaciones federales se revisarán los procesos realizados por el Gobierno Federal, las entidades federativas, municipios y las alcaldías de la Ciudad de México, e incluirá: ·         La...

FÒRMULA DE DISTRIBUCIÒN DEL FISM PARA EL EJERCICIO 2017

Imagen
El dìa de hoy se publicò en el DOF el ACUERDO que tiene por objeto dar a conocer las variables y fuentes de información para apoyar a las entidades federativas en la aplicación de la fórmula de distribución del fondo para la infraestructura social municipal y de las demarcaciones territoriales del Distrito Federal para el ejercicio fiscal 2017. Dicha distribuciòn se realiza en funciòn de la proporciòn que corresponde a cada municipio o demarcaciòn territorial de la pobreza extrema en la entidad. La Secretarìa de Desarrollo Social en cumplimiento al artìculo 35 de la Ley de Coordinaciòn Fiscal, es quien tienen la obligaciòn de publicar las variables y fuentes de informaciòn disponibles a nivel municipal y de las demarcaciones territoriales para cada entidad. Fórmula de Distribución de los recursos del Fondo para la Infraestructura Social Municipal y de las Demarcaciones Territoriales establecida en los artículos 34 y 35 de la Ley de Coordinación Fiscal. Y las vari...

FORMATOS PARA EL CUMPLIMIENTO DE LA LEY DE DISCIPLINA FINANCIERA

Imagen
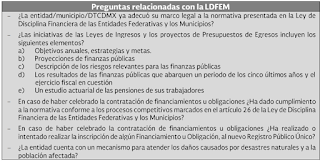
El dìa 11 de octubre del presente año, se publicaron los Criterios para la elaboraciòn y presentaciòn homogènea de la informaciòn financiera y de los formatos a que hace referencia la Ley de Disciplina Financiera de las Entidaddes Federativas y los Municipios. En cumplimiento al artìculo 4 de la LDF que establece que el Consejo Nacional de Armonizaciòn Contable en los tèrminos de la Ley General de Contabilidad Gubernamental emitirà las normas contables necesarias para asegurar su congrencia con la LDF. De manera sencilla les presento un cuadro para comprensiòn pràctica de los formatos ya que conforme lo establece el artìculo segundo transitorio de dichos criterios, del formato 1 al 6 se presentaràn a partir de la informaciòn del cuarto trimestre 2016....POR LO QUE HAY QUE EMPEZAR A TRABAJAR..

LEY DE FISCALIZACION Y RENDICION DE CUENTAS DE LA FEDERACIÒN ¿PORQUÈ ME INTERESA COMO PARTICULAR O PERSONA FÌSICA Y/O MORAL CONOCERLA?

Siguiendo la línea de comentar las leyes derivadas de la aprobación del paquete denominado Sistema Nacional Anticorrupción, en esta ocasión hablaremos de la Ley de Fiscalización y Rendición de Cuentas de la Federación. Como primer punto debemos comentar que esta ley es de orden público y tiene por objeto  reglamentar los artículos 73 fracción XXIV, 74, fracciones II y VI, y 79 de la Constitución Política de los Estados Unidos Mexicanos en materia de revisión y fiscalización de: I. La Cuenta Pública; II. Las situaciones irregulares que se denuncien en términos de esta Ley, respecto al ejercicio fiscal en curso o a ejercicios anteriores distintos al de la Cuenta Pública en revisión; III. La aplicación de las fórmulas de distribución, ministración y ejercicio de las participaciones federales, y IV. El destino y ejercicio de los recursos provenientes de financiamientos contratados por los estados y municipios, que cuenten con la garantía de la Federación. Un punto import...